Domain gemeinschaftsrecht.de kaufen?
Wir ziehen mit dem Projekt
gemeinschaftsrecht.de um.
Sind Sie am Kauf der Domain
gemeinschaftsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemeinschaftsrecht.de kaufen?
Was ist der Unterschied zwischen einer EU Richtlinie und einer EU Verordnung?
Was ist der Unterschied zwischen einer EU Richtlinie und einer EU Verordnung? Eine EU-Richtlinie legt Ziele fest, die von den Mitgliedstaaten in nationales Recht umgesetzt werden müssen, während eine EU-Verordnung unmittelbar in allen Mitgliedstaaten gilt, ohne dass nationale Gesetze erforderlich sind. Richtlinien lassen den Mitgliedstaaten Spielraum bei der Umsetzung, während Verordnungen verbindlich und einheitlich sind. Richtlinien sind eher allgemein gehalten und lassen den Mitgliedstaaten gewisse Flexibilität, während Verordnungen detaillierter und spezifischer sind. Letztendlich sind Verordnungen in der Regel effektiver bei der Schaffung einheitlicher Rechtsvorschriften in der gesamten EU, während Richtlinien den Mitgliedstaaten mehr Spielraum für die Umsetzung lassen. **
Wie wirkt sich die aktuelle Gesetzgebung im Steuerrecht auf kleine Unternehmen aus?
Die aktuelle Gesetzgebung im Steuerrecht kann kleine Unternehmen belasten, da sie oft nicht über die Ressourcen verfügen, um komplexe Steuervorschriften zu erfüllen. Dies kann zu höheren Kosten und administrativem Aufwand führen. Einige Unternehmen könnten Schwierigkeiten haben, wettbewerbsfähig zu bleiben, wenn sie nicht in der Lage sind, mit den steuerlichen Anforderungen Schritt zu halten. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
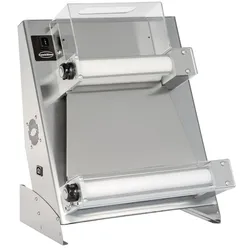
Teigausroller Recht, Combisteel 7482.0017Teigausroller Recht, Combisteel 7482.0017. Breite (mm): 540. Tiefe (mm): 510. Höhe (mm): 680. Spannung (Volt): 230. Gesamtleistung (kW): 0.37. Frequenz (Hz): 50. Durchmesser (mm): 260-400. Steckerfertig: Ja. Bruttogewicht (kg): 45. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm.1042,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie stehen die EU Verordnung zum deutschen Recht?
Wie stehen die EU Verordnung zum deutschen Recht? Die EU-Verordnungen sind in Deutschland unmittelbar gültig und müssen nicht erst in nationales Recht umgesetzt werden. Sie haben Vorrang vor nationalen Gesetzen und müssen von deutschen Gerichten angewendet werden. Allerdings können EU-Verordnungen in bestimmten Fällen durch nationale Gesetze konkretisiert oder ergänzt werden. Die Einhaltung von EU-Verordnungen wird in Deutschland durch die Europäische Kommission und den Europäischen Gerichtshof überwacht. **
-
Wie wird eine EU Richtlinie in nationales Recht umgesetzt?
Eine EU-Richtlinie wird in nationales Recht umgesetzt, indem die Mitgliedstaaten der EU die Richtlinie in nationale Gesetze oder Verordnungen umwandeln. Dieser Prozess wird als "Umsetzung" bezeichnet. Die Mitgliedstaaten haben in der Regel eine gewisse Flexibilität bei der Umsetzung, solange das Ergebnis mit dem Ziel der Richtlinie übereinstimmt. Die nationalen Parlamente müssen die umgesetzten Gesetze oder Verordnungen genehmigen, um sicherzustellen, dass sie rechtskräftig sind. Die EU-Kommission überwacht den Umsetzungsprozess und kann bei Nichtumsetzung rechtliche Schritte gegen einen Mitgliedstaat einleiten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Schott Recht so?Schott Recht so? – Juristische Tipps für Ihren Unterricht: rechtliche Orientierungshilfe für Musikschulleitungen, angestellte oder freiberufliche Lehrkräfte, von Frank Bauchrowitz, ISBN 9783795732936, UM 5034, 21 x 29,7 cm, in deutscher Sprache18,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Teigausroller Recht, Combisteel 7482.0017Teigausroller Recht, Combisteel 7482.0017. Breite (mm): 540. Tiefe (mm): 510. Höhe (mm): 680. Spannung (Volt): 230. Gesamtleistung (kW): 0.37. Frequenz (Hz): 50. Durchmesser (mm): 260-400. Steckerfertig: Ja. Bruttogewicht (kg): 45. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm.1042,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer EU Richtlinie und einer EU Verordnung?
Was ist der Unterschied zwischen einer EU Richtlinie und einer EU Verordnung? Eine EU-Richtlinie legt Ziele fest, die von den Mitgliedstaaten in nationales Recht umgesetzt werden müssen, während eine EU-Verordnung unmittelbar in allen Mitgliedstaaten gilt, ohne dass nationale Gesetze erforderlich sind. Richtlinien lassen den Mitgliedstaaten Spielraum bei der Umsetzung, während Verordnungen verbindlich und einheitlich sind. Richtlinien sind eher allgemein gehalten und lassen den Mitgliedstaaten gewisse Flexibilität, während Verordnungen detaillierter und spezifischer sind. Letztendlich sind Verordnungen in der Regel effektiver bei der Schaffung einheitlicher Rechtsvorschriften in der gesamten EU, während Richtlinien den Mitgliedstaaten mehr Spielraum für die Umsetzung lassen. **
-
Wie wirkt sich die aktuelle Gesetzgebung im Steuerrecht auf kleine Unternehmen aus?
Die aktuelle Gesetzgebung im Steuerrecht kann kleine Unternehmen belasten, da sie oft nicht über die Ressourcen verfügen, um komplexe Steuervorschriften zu erfüllen. Dies kann zu höheren Kosten und administrativem Aufwand führen. Einige Unternehmen könnten Schwierigkeiten haben, wettbewerbsfähig zu bleiben, wenn sie nicht in der Lage sind, mit den steuerlichen Anforderungen Schritt zu halten. **
-
Wie stehen die EU Verordnung zum deutschen Recht?
Wie stehen die EU Verordnung zum deutschen Recht? Die EU-Verordnungen sind in Deutschland unmittelbar gültig und müssen nicht erst in nationales Recht umgesetzt werden. Sie haben Vorrang vor nationalen Gesetzen und müssen von deutschen Gerichten angewendet werden. Allerdings können EU-Verordnungen in bestimmten Fällen durch nationale Gesetze konkretisiert oder ergänzt werden. Die Einhaltung von EU-Verordnungen wird in Deutschland durch die Europäische Kommission und den Europäischen Gerichtshof überwacht. **
-
Wie wird eine EU Richtlinie in nationales Recht umgesetzt?
Eine EU-Richtlinie wird in nationales Recht umgesetzt, indem die Mitgliedstaaten der EU die Richtlinie in nationale Gesetze oder Verordnungen umwandeln. Dieser Prozess wird als "Umsetzung" bezeichnet. Die Mitgliedstaaten haben in der Regel eine gewisse Flexibilität bei der Umsetzung, solange das Ergebnis mit dem Ziel der Richtlinie übereinstimmt. Die nationalen Parlamente müssen die umgesetzten Gesetze oder Verordnungen genehmigen, um sicherzustellen, dass sie rechtskräftig sind. Die EU-Kommission überwacht den Umsetzungsprozess und kann bei Nichtumsetzung rechtliche Schritte gegen einen Mitgliedstaat einleiten. **
Ähnliche Suchbegriffe für Steuerrecht
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.